
Madrid | Proyecto Holiday Inn Express
CR VILLAVERDE A VALLECAS 240 , Madrid
0 €
44-48 meses
Fases del proyecto
No te pierdas nada
17/03/2026
En Estudio
24/09/2026
Apertura del proyecto
Información del proyecto
Haz CLICK AQUÍ para inscribirte en el Webinar "Urbanitae de cerca – Proyecto Holiday Inn Express", que se celebrará el próximo martes 22 de septiembre a las 16:30 (GMT+1) junto con Ricardo Díaz, representante de Alta Real Estate.
● Proyecto de equity para el desarrollo de un hotel de 210 habitaciones en Madrid, en Madrid.
● La estrategia contempla el desarrollo del activo, su puesta en operación y estabilización, y su posterior venta a un inversor institucional.
● Contrato de promoción delegada, llave en mano, con precio y plazo cerrado.
● Ticket: 1.000.000 € | Plazo estimado: 44–48 meses
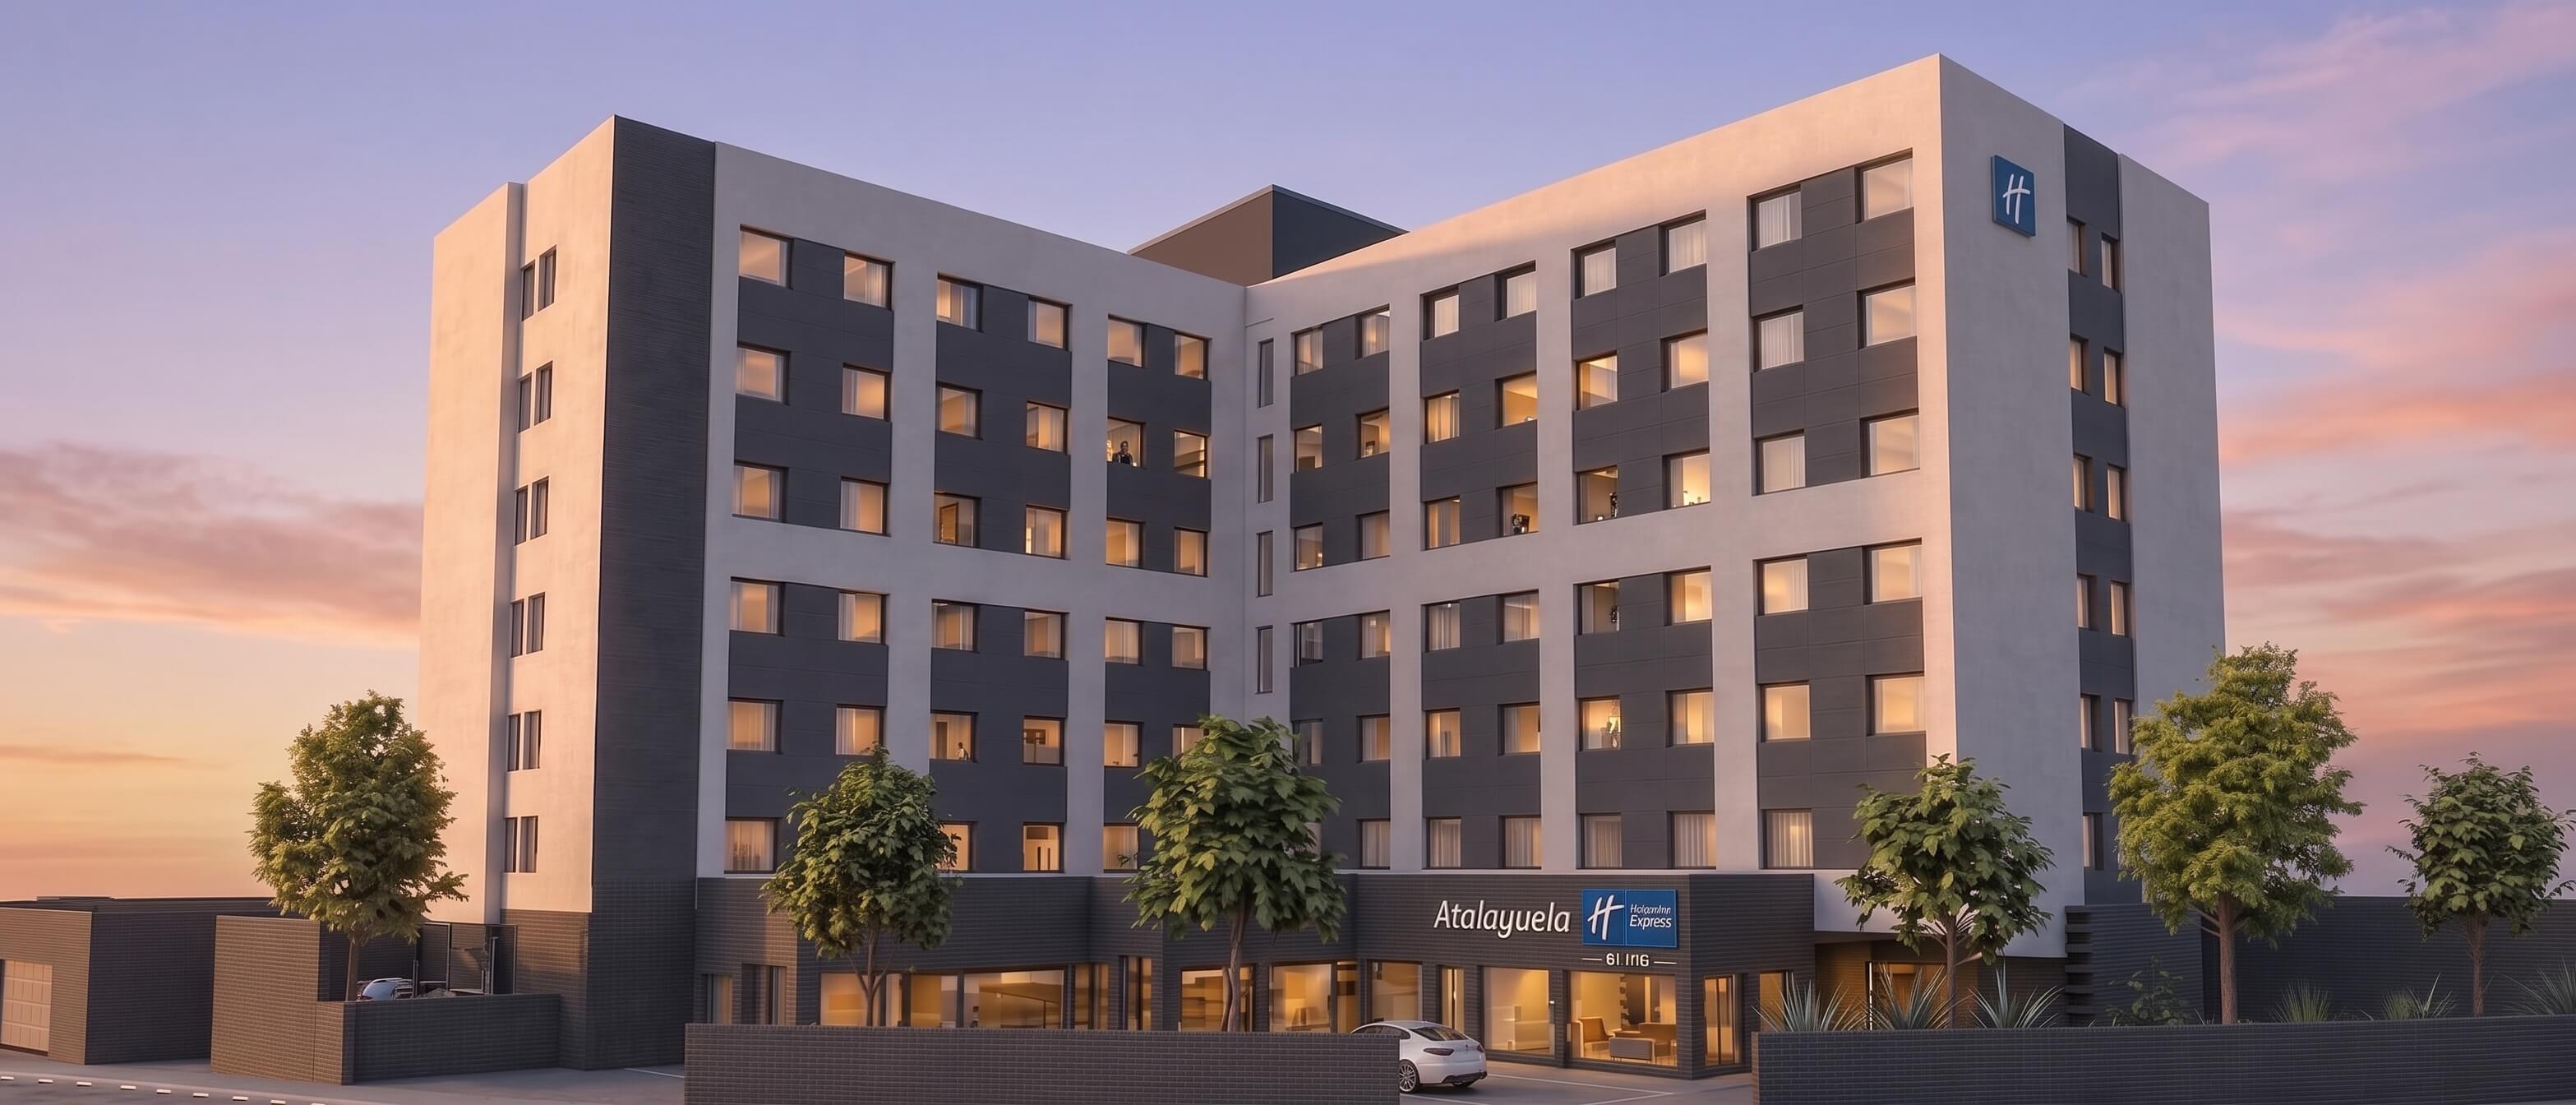
Os presentamos un nuevo proyecto: Proyecto Holiday Inn Express, que consiste en la adquisición de una parcela en la zona de Mercamadrid (Vallecas) —actualmente bajo contrato de arras firmado con el propietario— para el desarrollo, construcción, estabilización y posterior venta de un hotel de 210 habitaciones. El hotel será gestionado por Continuum Hotel Management franquiciado con la marca Holiday Inn Express (HIEX), en el marco de un contrato de gestión hotelera (Hotel Management Agreement). Por su parte, Alta RE actuará como promotor delegado y contratista principal mediante un acuerdo «llave en mano» a coste y plazo fijos con garantías y penalizaciones, asumiendo el desarrollo del hotel tras la obtención de la licencia de obras ya tramitada. Por último, se procederá a la estabilización del activo seguido de la desinversión mediante su venta.
El proyecto contempla la construcción de un hotel de nueva planta bajo el estándar de la marca Holiday Inn Express. El establecimiento dispondrá de una superficie total construida de 10.184 m², distribuida en 7.252 m² sobre rasante y 2.932 m² bajo rasante.
El activo constará de 210 habitaciones completamente equipadas, complementadas por una dotación de 114 plazas de aparcamiento. Asimismo, el inmueble destacará por una cuidada selección de áreas comunes diseñadas para optimizar la experiencia del huésped y marcar una clara ventaja competitiva en el mercado local. Entre sus servicios e instalaciones diferenciales se incluirán servicio de bar y restaurante, gimnasio, amplias terrazas, zonas de estar y una piscina exterior.
El activo se ubica en una parcela del entorno de Mercamadrid (Vallecas, Madrid), en el corredor sureste de la ciudad. Se trata de una zona industrial-logística estratégica, muy bien conectada con los principales ejes viarios (M-40 y M-45) y de rápido acceso a los grandes generadores de tráfico de la ciudad: Mercamadrid, Hospital Infanta Leonor, Estación de Ave de Madrid-Atocha, Aeropuerto Adolfo Suárez Madrid-Barajas.
La zona combina tres factores clave: accesibilidad y conectividad idóneas en un entorno de baja densidad de oferta hotelera —frente a la saturación del norte de Madrid—, proximidad a infraestructura empresarial e industrial consolidada (el polígono de Vallecas Sur supera los 932.000 m² de actividad, encabezado por Mercamadrid), y un contexto urbano en pleno crecimiento con decenas de miles de viviendas en desarrollo que generarán demanda inducida a futuro.
Escenarios económicos
Según el criterio de la CNMV, además del escenario base (favorable) que plantea el Gestor y que contrastamos desde Urbanitae, en proyectos de Equity se deben publicar dos escenarios adicionales que muestren potenciales variaciones en el plan de negocio.
Para ver esta información debes estar logueado
Si todavía no estás dado de alta, ¿a qué estás esperando?
Si ya tienes cuenta, accede aquí
Descripción del proyecto
El proyecto se articula en torno a tres socios especializados: Continuum Hospitality Group que actúa por medio de sociedades de su grupo como socio asesor y gestor del hotel bajo un contrato de gestión. Continuum Hospitality Group es un grupo empresarial independiente basado en Madrid con aproximadamente 300 millones de euros en activos bajo gestión, dedicado a la inversión, desarrollo y gestión hotelera en el mercado ibérico y europeo. Cuenta con un portfolio de 18 hoteles con cerca de 2.500 habitaciones, de los cuales 14 establecimientos hoteleros están en operación, además de una trayectoria que abarca 15 desarrollos desde cero, más de 10 reposicionamientos y todo ello franquiciado con 9 marcas internacionales de prestigio pertenecientes a los grupos Accor, Hilton, IHG, y Marriott.
Alta Real Estate tendrá la figura de promotor delegado, responsable de originar la oportunidad y de entregar el activo bajo un contrato «llave en mano» de diseño y construcción, con coste y plazo cerrados, garantías y penalizaciones. Alta Real Estate es la división promotora de un grupo familiar que, junto a su constructora Aldara, suma más de 30 años de experiencia y más de 100 proyectos ejecutados en sectores como el hotelero, residencial, comercial e infraestructuras. Cuentan con un equipo de más de 120 profesionales, el grupo ofrece un servicio integral «llave en mano» que abarca desde la adquisición de suelo y captación de capital hasta la edificación, posicionándose como un socio promotor y constructor de máxima solvencia.
Para el diseño del proyecto, se cuenta con Alberto Martín de Lucio, uno de los arquitectos de mayor proyección y volumen de firma actualmente en la Comunidad de Madrid.
El hotel será gestionado por Continuum Hotel Management bajo la marca Holiday Inn Express en virtud de un contrato de franquicia con IHG Hotels & Resorts.
Alta Real Estate ya ha firmado el contrato de arras para la adquisición de la parcela con el propietario del solar, y se prevé la incorporación de los inversores de Urbanitae y los inversores de Continuum a la operación en el cuarto trimestre de 2026.
La viabilidad del proyecto ha sido validada mediante due diligence independiente en sus dos dimensiones críticas: técnica, comercial.
Las aportaciones de los inversores de Urbanitae se realizarán mediante una ampliación de capital en la sociedad vehículo que agrupará la inversión de la plataforma en el proyecto: PENDRAGON OPPORTUNITIES 5, S.L. Esta sociedad, a su vez, realizará una ampliación de capital en la sociedad promotora del proyecto, HIEX MADRID SUR HOTEL, S.L.U.
----------------
ESTRUCTURA
La operación se estructura vía ampliación de capital, donde tanto los inversores de Urbanitae y los co-inversores realizarán una aportación de capital a la sociedad promotora de la operación de 8.475.000 € (83% del Equity total), de los cuales Urbanitae participará con 1.000.000 €, ampliables en 4.000.000 € adicionales. Los inversores del socio asesor (Continuum Hospitality Group) realizarán una aportación a la sociedad promotora por un importe total de 1.735.000 €, (17% del Equity total).
Adicionalmente, está previsto acudir a financiación bancaria para el desarrollo y construcción del proyecto, donde ya se han recibido términos indicativos para conceder el préstamo hipotecario promotor.
¿POR QUÉ INVERTIR?
Hay varias razones para invertir en este proyecto:
● Marca internacional de referencia: el hotel operará bajo la marca Holiday Inn Express (HIEX - IHG), la marca de mayor crecimiento del cuarto grupo hotelero del mundo, con ~160 millones de miembros en su programa de fidelización. El respaldo de la marca valida el ADR objetivo, potencia la venta directa y reduce la dependencia de las OTAs.
● Construcción a precio y plazo cerrados: el desarrollo se ejecuta mediante un contrato de promoción delegada «llave en mano» con Alta Real Estate que fija coste y plazo con garantías y penalizaciones, mitigando el principal riesgo de un proyecto ground-up: la desviación de costes y calendario.
● Ubicación con demanda estructural y escasa oferta: el corredor sureste de Madrid concentra demanda corporativa y logística recurrente (Mercamadrid, polígonos industriales, hospitales) y un fuerte crecimiento residencial futuro (Los Berrocales, Los Ahijones, Valdecarros), frente a una oferta hotelera limitada, obsoleta y sin marcas internacionales.
● Posicionamiento diferencial frente a la competencia: el mercado local está dominado por producto budget y hoteles de 4 estrellas desactualizados. Holiday Inn Express se posiciona en un segmento midscale con escasa oferta y un ADR competitivo, respaldado por comparables del entorno de Madrid, donde la marca alcanza una prima de tarifa de hasta el 24% frente a otros hoteles de la zona.
● Apalancamiento conservador: la operación se estructura con un LTV objetivo del 42%, un nivel de deuda prudente para un desarrollo con marca internacional.
● Doble validación de mercado: además del análisis propio de Urbanitae, el plan de negocio se apoya en la due diligence comercial de Cushman & Wakefield y en hipótesis de salida conservadoras (exit yield del 7,5%).
ESCENARIOS ECONÓMICOS
Según el criterio de la CNMV, además del escenario base (favorable) que plantea el Gestor y que contrastamos desde Urbanitae, en proyectos de Equity se deben publicar dos escenarios adicionales que muestren potenciales variaciones en el plan de negocio.
1. FAVORABLE
El escenario base, o favorable, contempla la ejecución del desarrollo y la venta del activo estabilizado a una exit yield del 7,5%. La previsión de ingresos netos totales asciende a 40.813.096 €, mientras que la estimación de costes totales para la ejecución del proyecto corresponde a 30.654.607 €.
2. MODERADO
El escenario moderado contempla una subida de la yield de salida (Exit Yield) de 7,5% a 9,38% lo que reduce el precio de venta estimado un 20%, que sitúa los ingresos totales en 33.585.089 €. Esta disminución conlleva una reducción de los impuestos asociados, resultando en unos costes totales del proyecto de 28.654.842 €. Debido a que el proyecto no llegaría a generar el 15% de TIR, el sponsor no obtendría promote fee.
3. DESFAVORABLE
El escenario desfavorable contempla una desviación a la baja del precio de venta estimado del activo y una reducción de la renta inicial estimada del nuevo contrato de arrendamiento a formalizar, lo suficientemente amplios para obtener un resultado negativo, con pérdida parcial del capital aportado. En este caso se ha reducido la estimación de ingresos operativos de la salida (Exit NOI) en un 22% y una subida de la yield de salida (Exit Yield) c.25%, hasta el 9,38% (frente al 7,5% del escenario base). En este escenario, los ingresos disminuyen hasta los 26.777.209 € (los costes se ven reducidos frente al escenario favorable debido a la reducción del impuesto de sociedades y los honorarios de comercialización).
Según el criterio del supervisor, las plataformas de financiación participativa no deben comunicar la rentabilidad estimada en un proyecto de Equity. La rentabilidad total de un proyecto es la PREVISIÓN DE INGRESOS menos la ESTIMACIÓN DE COSTES, dividida entre el EQUITY TOTAL. Como ejemplo, en el escenario FAVORABLE, el cálculo sería PREVISIÓN DE INGRESOS (40.813.096 €) menos PREVISIÓN DE COSTES (30.654.607 €) dividido entre el EQUITY TOTAL (10.210.000 €). El resultado de este cociente multiplicado por 100 supondrá el porcentaje de rentabilidad sobre el capital aportado de este escenario.
Las previsiones son meras estimaciones, y están sujetas a las variaciones que se pudieran derivar de la situación económica, social o de otra naturaleza a lo largo de la duración del proyecto.
MERCADO
Para validar las principales hipótesis de la oportunidad de inversión (precio de adquisición, costes de desarrollo, plan de negocio operativo y precio estimado de desinversión), Urbanitae, además de sus propios análisis, se apoya en la due diligence comercial, donde se analizan el mercado, transacciones de venta y proyecciones operativas, y una due diligence técnica, donde se analiza la viabilidad técnica del proyecto y los costes asumidos. Ambas due diligence han sido elaboradas por entidades de primer nivel.
¿CUÁNDO RECUPERARÉ EL DINERO INVERTIDO?
El plan de negocio de este proyecto contempla un plazo de inversión de 44–48 meses:
● Cuarto trimestre de 2026: entrada de Urbanitae y compra del activo (parcela).
● Segundo trimestre de 2027: concesión de la licencia e inicio de las obras de construcción. La licencia fue solicitada en julio de 2026.
● Primer trimestre de 2029: finalización de las obras.
● Primer / segundo trimestre de 2029: apertura del hotel e inicio de la operativa.
● Cuarto trimestre de 2030: venta del activo y reparto de los beneficios a los inversores.
Es importante tener en cuenta que en toda inversión inmobiliaria los plazos pueden verse afectados tanto al alza como a la baja.
RIESGOS
Todas las inversiones conllevan un riesgo. Detallamos los riesgos más claros que hemos identificado para este proyecto, junto con las medidas que los mitigan:
Riesgo de promotor: insolvencia, fraude o incompetencia del promotor. Mitigado por la sólida trayectoria contrastada de Alta Real Estate y su estructura constructora Aldara, con más de 100 proyectos ejecutados.
Riesgo de construcción: desviación en los costes o plazos de obra. Mitigado mediante un contrato de promoción delegada «llave en mano» con precio fijo, plazos cerrados y garantías y penalizaciones por incumplimiento, que traslada el riesgo constructivo al promotor.
Riesgo de licencia: negativa o retraso del Ayuntamiento en la concesión de la licencia de obra. Mitigado porque la licencia ya ha sido solicitada (julio de 2026), con obtención estimada para el segundo trimestre de 2027, y porque el contrato «llave en mano» incorpora un calendario de hitos y garantías contractuales.
Riesgo comercial (desinversión): desviación del precio de venta o alargamiento de los plazos de comercialización. Mitigado por (i) el atractivo del producto para family offices e inversores institucionales, (ii) una hipótesis de salida conservadora (exit yield del 7,5%), (iii) la estrategia de comercialización temprana desde el inicio de la construcción.
---------------------------------------
Advertencias y Riesgos
Urbanitae Real Estate Platform (Urbanitae) no ostenta la condición de empresa de servicios de inversión, ni de entidad de crédito y no está adherida a ningún fondo de garantía de inversiones o fondo de garantía de depósitos. La información publicada por Urbanitae Real Estate Platform en su Sitio Web, únicamente tiene fines informativos y en ningún caso podrá considerarse como recomendaciones a los inversores.
Los proyectos de financiación participativa publicados por Urbanitae en su Sitio Web no son objeto de autorización ni de supervisión por la Comisión Nacional del Mercado de Valores ni por el Banco de España, por lo tanto, toda la información facilitada por el sponsor en relación con los proyectos no ha sido revisada por ellos.
Urbanitae informa expresamente que, en caso de no cumplimiento de la totalidad del volumen de inversión del proyecto, el plazo para la captación podrá ser superado hasta un 25%, manteniendo las mismas condiciones de inversión. Asimismo, el proyecto podrá ser financiado por Urbanitae cuando se hubiere alcanzado al menos el 90 por ciento del objetivo de financiación, una vez descontada la participación en el proyecto que pudiera tener la propia plataforma. Todo ello según lo establecido en el Artículo 69 de la Ley 5/2015 de Fomento de Financiación Empresarial.
La inversión en los proyectos publicados en el presente Sitio Web puede conllevar determinados riesgos, tales como, el riesgo de pérdida total o parcial del capital invertido, de no obtener el rendimiento dinerario esperado o de falta de liquidez. Por tanto, advertimos a los inversores que únicamente inviertan una cantidad que estén dispuestos a perder y les sugerimos que diversifiquen sus inversiones para minimizar y mitigar potenciales riesgos. En el caso de que el sponsor sea incapaz de devolver o remunerar los fondos recibidos, Urbanitae no devolverá a los inversores su inversión realizada.
El presente proyecto se abrirá a cualquier inversor registrado en Urbanitae, pudiendo invertir en el mismo cualquiera de las siguientes personas registradas:
● Socios de Urbanitae que posean al menos el 20 % del capital social o de los derechos de voto;
● Directivos o empleados de Urbanitae;
● Personas físicas o jurídicas vinculadas a esos socios, directivos o empleados por control.
En este sentido, Urbanitae garantiza que las inversiones de cualquiera de estas personas se harán a través de la plataforma, en los mismos términos y condiciones que cualquier otro inversor, sin recibir ningún trato preferente, ni acceso privilegiado a la información respecto al resto de inversores dados de alta en Urbanitae. De acuerdo con el Reglamento Interno de Conducta de Urbanitae, estos inversores están obligados a comunicar internamente estas operaciones.
Una vez cerrada la inversión en el proyecto, Urbanitae facilitará en el área de inversión del proyecto información sobre la cantidad invertida por estos inversores, el tipo de inversor que ha efectuado la inversión y el porcentaje que representa con respecto al total financiado, siempre cumpliendo con la política de protección de datos.
Ubicación
CR VILLAVERDE A VALLECAS 240 ,
Madrid, España